Finanzielle Repression klingt nach einem politischen Schlagwort. In der ökonomischen Literatur ist der Begriff enger: Gemeint sind staatliche Regeln und Eingriffe, die Geld in bestimmte Verwendungen lenken und die Finanzierung des Staates erleichtern. Für Sparer wird es besonders teuer, wenn diese Regeln mit Inflation und niedrigen Zinsen zusammentreffen.
Finanzielle Repression verlagert einen Teil der Last hoher Staatsschulden auf Gläubiger und Sparer. Statt einer sichtbaren Sondersteuer sinkt die reale Kaufkraft von Forderungen. Ein Kontostand kann steigen und trotzdem weniger wert sein.
Der Mechanismus passt in 1 Rechnung
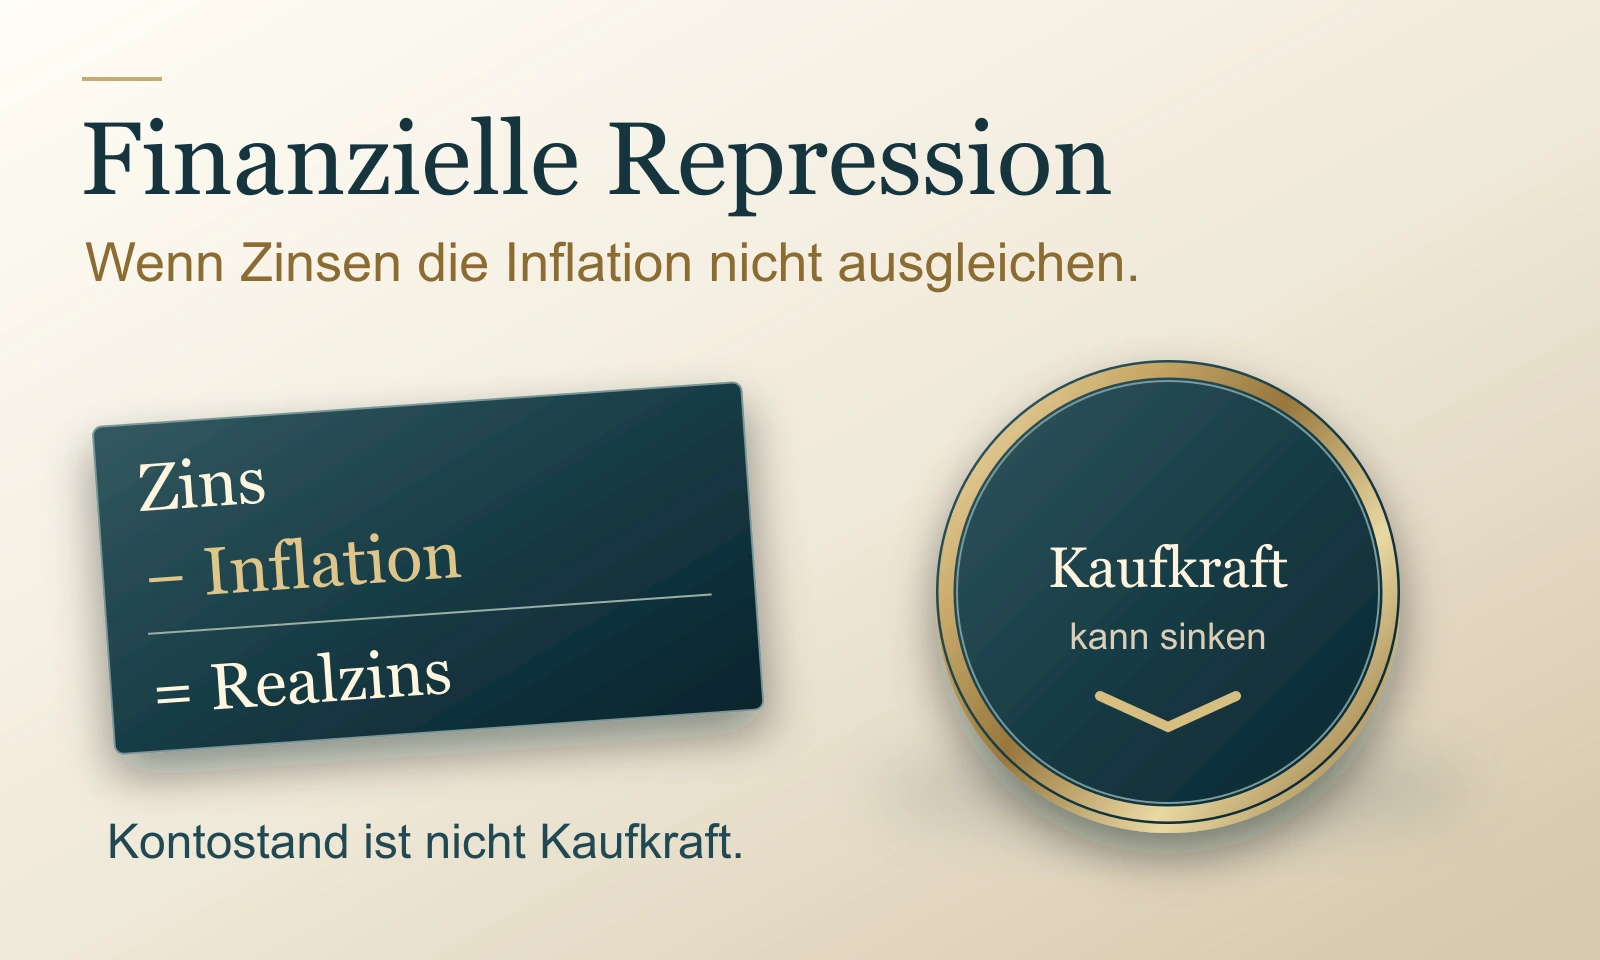
Die Deutsche Bundesbank beschreibt den Realzins als die Verzinsung einer Geldanlage nach Berücksichtigung der Kaufkraftentwicklung. Vereinfacht gilt:
Nominalzins – Inflation = Realzins
Bringt ein Guthaben 2% Zins und steigen die Preise um 4%, liegt der vereinfachte Realzins bei minus 2%. Aus 100.000 Euro werden nominal 102.000 Euro. Für dieselben Güter wären nach dem Preisanstieg aber 104.000 Euro nötig. Steuern und Kosten verschärfen die Differenz zusätzlich.
Ein negativer Realzins allein beweist noch keine finanzielle Repression. Er zeigt aber genau den Übertragungskanal, über den festverzinsliche Forderungen real an Wert verlieren und Schuldner entlastet werden.
Die 4 klassischen Instrumente
Zinsen unter Marktniveau halten
Zinsobergrenzen, Vorgaben oder andere Eingriffe können die Finanzierungskosten des Staates niedriger halten, als sie in einem freien Markt wären.
Inflation über dem Zins
Bleibt der Nominalzins unter der Preissteigerung, sinkt der reale Wert bestehender Schulden. Was den Schuldner entlastet, fehlt dem Gläubiger an Kaufkraft.
Gebundene Käufer schaffen
Regeln für Banken, Versicherer oder Pensionssysteme können Nachfrage nach Staatsanleihen erzeugen. Der IMF spricht von einem „captive domestic audience“.
Alternativen begrenzen
Kapitalverkehrskontrollen, Verbote oder steuerliche und regulatorische Hürden erschweren es, Geld in andere Länder, Währungen oder Vermögensformen zu verlagern.
Die Instrumente müssen nicht gemeinsam auftreten. Der IMF zählt außerdem hohe Mindestreserven, Transaktionssteuern, Einschränkungen beim Goldkauf und eine enge Verbindung zwischen Staat und Banken zu den historischen Merkmalen.
Nach 1945 war der Effekt messbar
Carmen Reinhart und M. Belen Sbrancia untersuchten für den IMF, wie Industriestaaten ihre nach dem Zweiten Weltkrieg angehäuften Schulden reduzierten. In Jahren mit negativen Realzinsen sank der reale Wert der ausstehenden Staatsschulden. Die Autoren nennen das den „Liquidationseffekt“.
Für die USA und Großbritannien beziffert die Untersuchung diesen Effekt in den untersuchten Jahren im Durchschnitt auf 3 bis 4% des Bruttoinlandsprodukts pro Jahr. Das ist kein Beleg dafür, dass sich Geschichte 1 zu 1 wiederholt. Es belegt aber, dass die Kombination aus regulierten Finanzmärkten, niedrigen Zinsen und Inflation über Jahrzehnte bereits gezielt Schulden entwertet hat.
Wo Sparer den Effekt spüren
| Baustein | Was auf dem Papier steht | Was real zählt |
|---|---|---|
| Tages- und Festgeld | Nominalzins und Rückzahlungsanspruch | Zins nach Inflation, Steuer und Bankrisiko |
| Staatsanleihe | Kupon, Laufzeit und Nennwert | Kaufkraft, Kurs, Emittent und Vertragsklauseln |
| Klassische Police | Garantie und Überschuss | Leistung nach Kosten und Inflation sowie die Rechtsposition gegen den Versicherer |
| Physischer Sachwert | Kein fester Rückzahlungsanspruch | Marktpreis, Eigentum, Verwahrung, Zugriff und Liquidität |
Bankeinlagen sind rechtlich Forderungen gegen die Bank. Staatsanleihen sind Forderungen gegen den jeweiligen Staat. Auch eine Lebensversicherung ist ein Vertrag mit einem Versicherer. Das macht diese Bausteine nicht automatisch schlecht. Es erklärt aber, warum 4 Produktnamen nicht zwingend 4 unabhängige Risiken bedeuten. Mehr dazu lesen Sie in unseren Grundlagen zu Bankeinlagen, CAC-Klauseln und § 314 VAG.
Was finanzielle Repression nicht ist
- Nicht jede Inflation: Preise können aus vielen Gründen steigen. Finanzielle Repression beschreibt ein breiteres politisches und regulatorisches System.
- Nicht jede Niedrigzinsphase: Ein niedriger Marktzins ist nicht automatisch staatlich erzwungen.
- Keine direkte Kontopfändung: Der typische Effekt ist schleichender Kaufkraftverlust, nicht die sichtbare Abbuchung.
- Kein Beweis, dass jede Staatsanleihe wertlos ist: Laufzeit, Rendite, Emittent und Zweck müssen einzeln geprüft werden.
- Nicht dasselbe wie Lastenausgleich: Eine Vermögensabgabe oder Hypothekengewinnabgabe ist eine offene gesetzliche Belastung. Finanzielle Repression wirkt meist indirekt über Marktregeln und Realzinsen.
Auch der historische Lastenausgleich nach der Währungsreform wird in diesem Zusammenhang oft verkürzt erzählt. Der Wissenschaftliche Dienst des Bundestags beschreibt unterschiedliche Abgaben auf Vermögen und Gewinne aus der Währungsumstellung. Daraus folgt weder eine heutige Zwangshypothek noch ein konkreter Zugriff auf jedes Grundstück.
7 Punkte, die mehr sagen als der Produktname
- Realrendite: Was bleibt nach Inflation, Steuer und Kosten?
- Schuldner: Gegen wen richtet sich Ihr Anspruch?
- Eigentum: Besitzen Sie einen Vermögenswert oder nur ein Zahlungsversprechen?
- Laufzeit: Wie lange sind Preis, Zins oder Vertrag gebunden?
- Liquidität: Was ist kurzfristig verfügbar und was nicht?
- Rechtsraum: Welches Recht gilt für Konto, Vertrag und Verwahrung?
- Konzentration: Wie viele Bausteine hängen am Ende an derselben Währung, demselben Schuldner oder demselben Zugriffspunkt?
Eine tragfähige Struktur braucht nicht nur verschiedene Anlagen. Sie braucht verschiedene Aufgaben. Liquidität muss verfügbar sein. Rendite darf schwanken. Schutz soll nicht von demselben Versprechen abhängen, das im Krisenfall unter Druck gerät. Genau diese Trennung steckt auch in den 10 Regeln für eine solide Geldanlage. Wie aus Kursverlust, Kredit und Bankenpanik eine Systemkrise werden kann, zeigt die Einordnung zum Börsencrash von 1929. Die historischen Unterschiede zwischen Inflation, Umstellung und Währungsschnitt erklärt der Beitrag zur Währungsreform 1923 und 1948. Wer verstehen will, wie Zentralbankmacht heute tatsächlich verteilt ist, findet die Struktur in der Analyse Ist die FED privat?.
Häufige Fragen
Ist finanzielle Repression eine Enteignung?
Sie wirkt wirtschaftlich wie eine Belastung der Gläubiger, ist aber nicht dasselbe wie eine formelle Enteignung. Typisch ist der schleichende reale Wertverlust von Forderungen durch negative Realzinsen und gelenkte Finanzmärkte.
Kann finanzielle Repression auch bei positiven Zinsen wirken?
Ja. Entscheidend ist nicht, ob der Nominalzins über 0 liegt, sondern ob er nach Inflation, Kosten und Steuern real trägt. 3% Zins bei 5% Inflation bedeuten weiterhin Kaufkraftverlust.
Sind Sachwerte automatisch geschützt?
Nein. Auch Sachwerte haben Preis-, Verwahrungs-, Rechts-, Liquiditäts- und Zugriffsrisiken. Sie unterscheiden sich aber von einer Forderung, weil ihr Wert nicht ausschließlich auf dem Rückzahlungsversprechen eines Emittenten beruht.
Quellen und weiterführende Informationen
Dieser Beitrag dient der allgemeinen Information und ist keine individuelle Anlage-, Rechts- oder Steuerberatung. Historische Mechanismen erlauben keine sichere Prognose über künftige Maßnahmen. Anlagen und Verträge müssen anhand ihrer vollständigen Unterlagen geprüft werden.