1929 war kein einzelner schwarzer Tag, nach dem plötzlich die gesamte Weltwirtschaft zusammenbrach. Es war der Beginn einer Kette aus Börsenverlusten, Kreditproblemen, Bankenpaniken, Deflation und politischen Fehlentscheidungen.
Ein Börsencrash wie 1929 kann sich in seiner Größenordnung wiederholen. Eine identische Große Depression ist nicht zwangsläufig. Heute existieren Einlagensicherung, Handelsunterbrechungen und andere geldpolitische Instrumente. Geblieben sind Kredithebel, Konzentration und der Zwang zu verkaufen, wenn Liquidität fehlt.
Der Schwarze Freitag war kein Freitag in New York
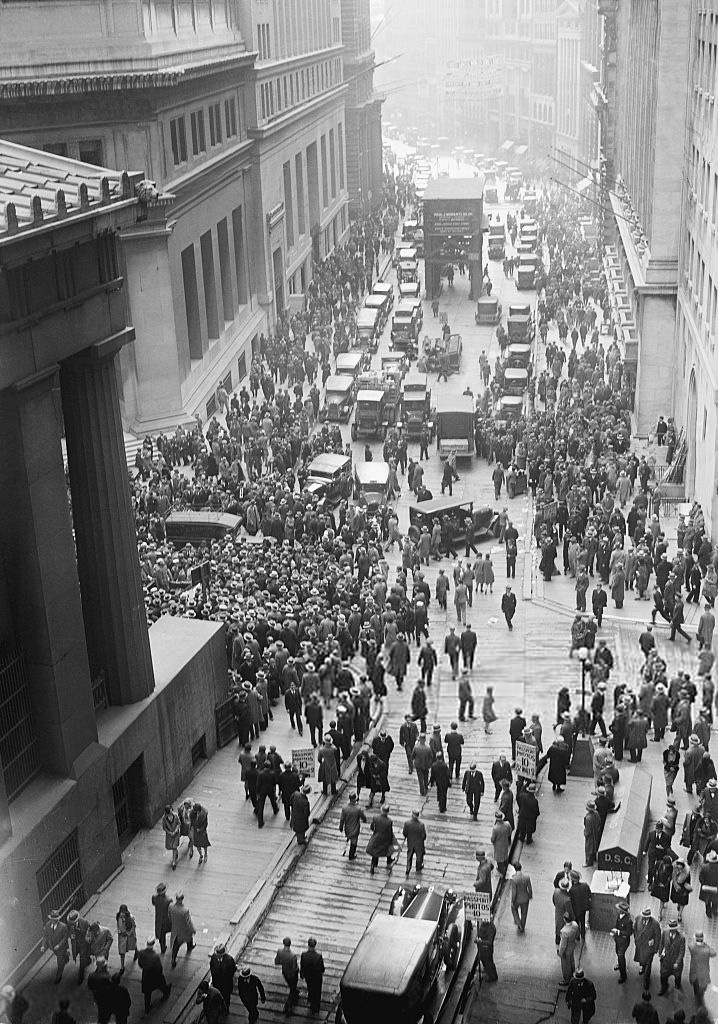
Der erste große Ausverkauf begann am Donnerstag, dem 24. Oktober 1929. In Europa war wegen der Zeitverschiebung bereits Freitag – daher der deutsche Name. Die brutalsten Tage folgten erst danach: Am 28. Oktober verlor der Dow laut Federal Reserve History fast 13%, am 29. Oktober noch einmal fast 12%.
| Zeitpunkt | Was geschah | Warum es zählt |
|---|---|---|
| 03.09.1929 | Der Dow schloss auf seinem damaligen Höchststand von 381,17 Punkten. | Hinter dem Optimismus standen stark steigende Kurse und kreditfinanzierte Käufe. |
| 24.10.1929 | Black Thursday: massiver Verkaufsdruck und außergewöhnlich hohes Handelsvolumen. | Der Vertrauensbruch wurde sichtbar, aber der Markt war noch nicht am Tief. |
| 28.–29.10.1929 | Black Monday und Black Tuesday mit fast 13% und fast 12% Tagesverlust. | Kreditfinanzierte Positionen verstärkten den Verkaufsdruck. |
| 08.07.1932 | Der Dow schloss bei 41,22 Punkten – fast 89% unter dem Hoch. | Der Schaden entstand über fast 3 Jahre, nicht nur an 1 Tag. |
| 23.11.1954 | Der Index erreichte nominal wieder das Niveau von 1929. | Einstandskurs, Dividenden und Inflation dürfen bei dieser Zahl nicht vermischt werden. |
Warum aus dem Crash eine Depression wurde
Der Aktienmarkt war nur 1 Teil. Federal Reserve History beschreibt eine wirtschaftliche Abkühlung bereits ab August 1929. Danach folgten regionale Bankenpaniken 1930 und 1931 und nationale wie internationale Finanzkrisen bis 1933. Das Geldangebot schrumpfte, Preise fielen, Schuldner gerieten unter Druck und Banken reduzierten Kredite.
Bis 1933 war die Wirtschaftsleistung der USA um rund 30% gefallen; die Arbeitslosenquote stieg auf 25%. Der Börsencrash war ein Auslöser und Verstärker. Die historische Katastrophe entstand, weil mehrere Systeme gleichzeitig versagten.
Käufe auf Kredit
Viele Anleger zahlten nur einen kleinen Teil selbst. Fallende Kurse lösten Nachschussforderungen und weitere Verkäufe aus.
Bankenpaniken
Einlagen wurden abgezogen, Banken scheiterten und die Kreditversorgung der Realwirtschaft brach weiter ein.
Deflation
Sinkende Preise erhöhten die reale Last bestehender Schulden. Firmen und Haushalte kürzten Ausgaben.
Zögerliche Reaktion
Die Federal Reserve stabilisierte Geldmenge und Banken nicht ausreichend. 1933 folgte ein landesweiter Bankfeiertag.
Was heute tatsächlich anders ist
Seit 1929 wurden Schutzmechanismen eingebaut. Sie können eine Krise dämpfen, aber Verluste nicht abschaffen.
- Handelsunterbrechungen: Die NYSE stoppt den gesamten Markt bei Rückgängen des S&P 500 um 7% und 13% vorübergehend. Bei 20% endet der Handel für den Tag.
- Einlagensicherung: Bankguthaben sind heute bis zu gesetzlichen Grenzen geschützt. Das ist nicht dasselbe wie ein Schutz vor Kursverlusten im Depot.
- Zentralbankinstrumente: Liquidität kann schneller bereitgestellt werden. Das begrenzt Panik, kann aber neue Nebenwirkungen für Preise und Vermögenswerte erzeugen.
- Breitere Marktzugänge: Anleger können heute einfacher über viele Länder und Unternehmen streuen. Wer nur 1 Index oder wenige Technologiewerte hält, nutzt diese Möglichkeit allerdings nicht.
Der nächste Crash lässt sich nicht terminieren. Abhängigkeiten lassen sich heute prüfen.
Im 3S+ Webinar geht es um Aufbau, Rendite und Schutz – und darum, warum mehrere Produkte im selben Rechtsraum noch keine echte Streuung ergeben.
3S+ Webinar ansehenWas gleich geblieben ist
Die Technik ändert sich. Menschliches Verhalten weniger. Euphorie, Kredit und die Angst, eine Gelegenheit zu verpassen, können Preise weit treiben. Fällt der Markt, wird aus freiwilligem Risiko schnell ein Liquiditätsproblem.
- Kredithebel: Wer Anlagen finanzieren muss, verliert die Freiheit, einen Rückgang auszusitzen.
- Konzentration: Viele Positionen sind keine Streuung, wenn sie auf denselben Markt, dieselbe Währung oder dieselbe Gegenpartei reagieren.
- Liquiditätsillusion: Täglich sichtbare Kurse bedeuten nicht, dass jede Position in einer Krise ohne Abschlag verkauft werden kann.
- Falscher Zeithorizont: Geld für die nächsten 3 Jahre gehört nicht vollständig in ein Portfolio, das 50% Rückgang aushalten können muss.
- 1 Zugriffspunkt: Konto, Depot, Police und Schließfach können trotz verschiedener Produktnamen am selben Rechtsraum hängen.
Auch Zentralbankkäufe von Gold sind kein geheimer Crash-Timer. Sie belegen Golds Rolle als Reservegut, nicht den Termin eines Systemneustarts. Die aktuelle Datenlage dazu finden Sie in unserer Einordnung zum Goldpreis und den Zentralbankkäufen 2026.
7 Fragen, die mehr bringen als eine Crash-Prognose
- Wie viele Jahre können Sie einen starken Kursrückgang aussitzen?
- Welche Ausgaben müssen unabhängig vom Markt bezahlt werden?
- Welche Positionen wurden mit Kredit finanziert?
- Wie viel Ihres Vermögens hängt an 1 Markt oder 1 Währung?
- Welche Forderungen bestehen gegen Banken, Versicherer oder andere Emittenten?
- Welche Sachwerte sind Ihnen konkret zugeordnet und dokumentiert?
- Was müsste passieren, damit Sie gegen Ihren ursprünglichen Plan verkaufen?
Eine solide Antwort darauf ist wertvoller als die Behauptung, 1929 kehre „jetzt“ zurück. Weitere Grundlagen finden Sie in den 10 Regeln für eine solide Geldanlage, der Erklärung zur Bankenabwicklung und unserem aktuellen Krisen- und Edelmetallbericht 2026.
Häufige Fragen zum Börsencrash 1929
Wann war der Schwarze Freitag?
Der New Yorker Ausverkauf begann am Donnerstag, dem 24. Oktober 1929. In Europa war wegen der Zeitverschiebung bereits Freitag. Die stärksten Tagesverluste folgten am 28. und 29. Oktober.
Wie lange dauerte es, bis sich der Dow erholte?
Der Dow erreichte seinen nominalen Höchststand von 1929 erst im November 1954 wieder. Diese oft genannte Zahl ignoriert jedoch Dividenden und Kaufkraft. Für einen individuellen Anleger hängen Verlust und Erholung außerdem von Kaufzeitpunkt, Einzahlungen und Portfolio ab.
Schützt Gold vor einem Börsencrash?
Gold kann sich anders verhalten als Aktien und trägt kein Rückzahlungsversprechen eines Unternehmens. Es schwankt dennoch im Preis und kann zeitweise gemeinsam mit anderen Anlagen verkauft werden. Entscheidend sind Anteil, Verwahrung, Liquiditätsbedarf und Anlagehorizont.
Quellen und Datenstand
Der Beitrag dient der allgemeinen Information und ist keine individuelle Anlageberatung. Historische Entwicklungen sind keine verlässliche Prognose. Aktien, Edelmetalle und andere Anlagen können erheblich im Wert schwanken; Diversifikation verhindert Verluste nicht.