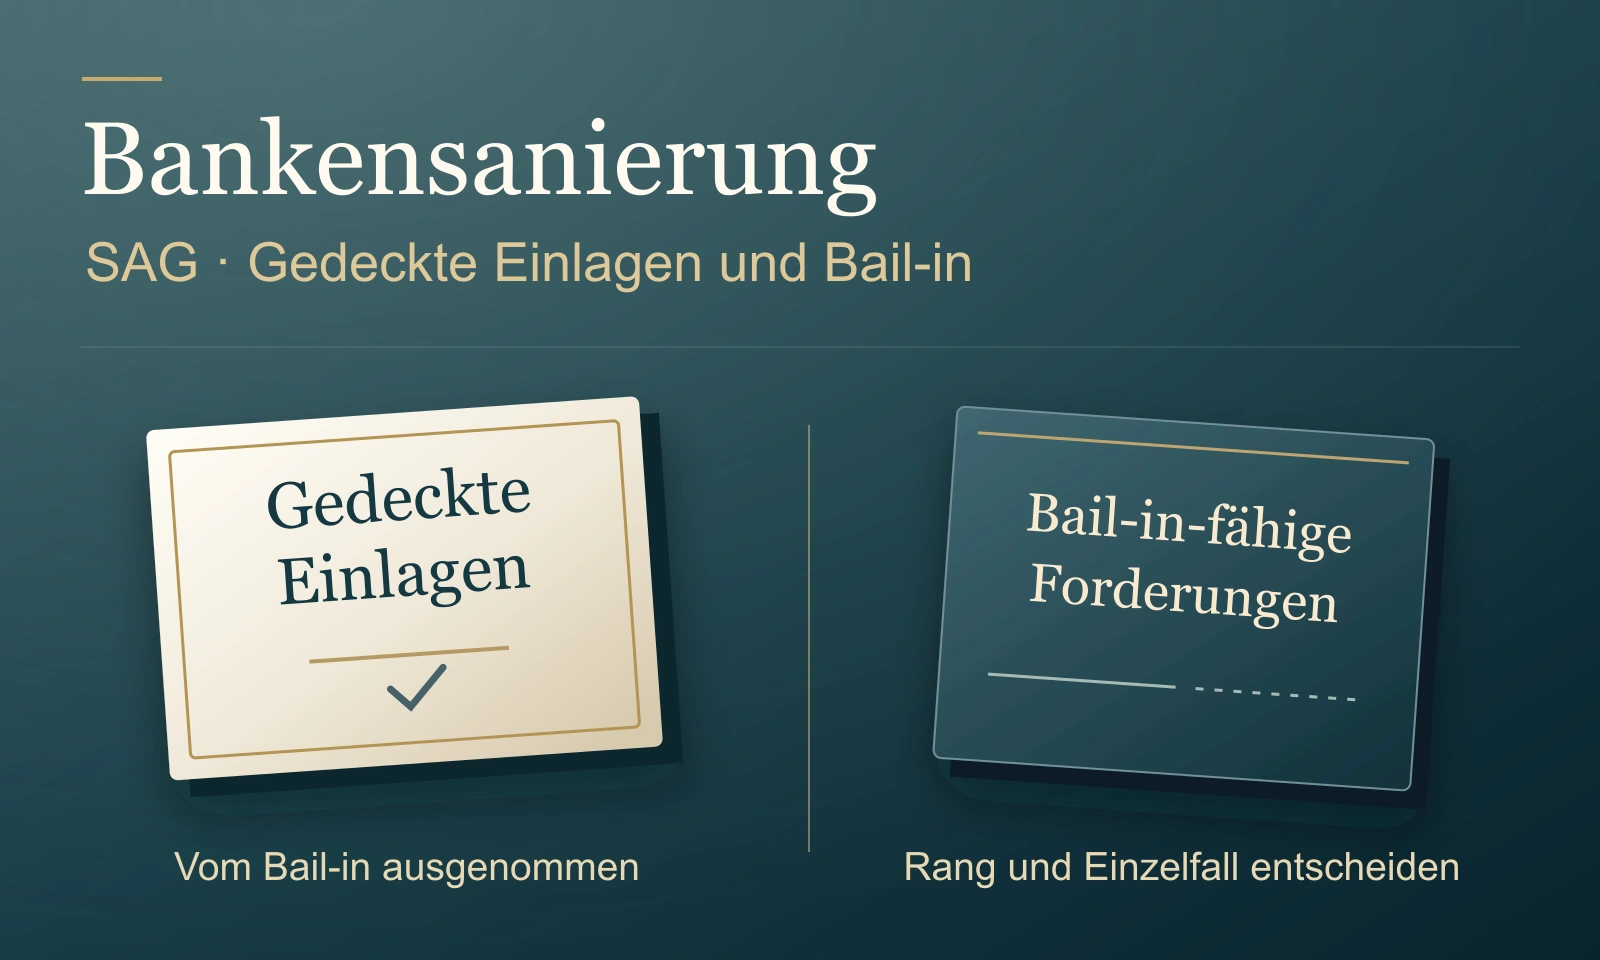
Nach 2008 sollte nicht mehr automatisch der Steuerzahler jede scheiternde Bank retten. Das SAG schuf dafür Abwicklungsinstrumente. Eines davon ist die Gläubigerbeteiligung, meist Bail-in genannt.
Bei einem Bail-in können bail-in-fähige Verbindlichkeiten herabgeschrieben oder in Eigenkapital umgewandelt werden. Gedeckte Einlagen bis zur gesetzlichen Sicherungsgrenze sind nach § 91 SAG ausgenommen. Ebenfalls ausgenommen sein können verwahrte Kundenwerte, wenn im Insolvenzverfahren ein Aussonderungs- oder Absonderungsrecht besteht. Was ein Kontostand rechtlich ist, erklärt die Grundlage zu Bankeinlagen und Bankguthaben.
Trifft ein Bankencrash wirklich alle?
Eine große Bankenkrise kann sehr viele Menschen wirtschaftlich treffen: durch eingeschränkte Verfügbarkeit, fallende Kurse, Rezession oder staatliche Stützungsmaßnahmen. Rechtlich werden aber nicht alle Positionen gleich behandelt. Genau diese Unterscheidung fehlte im früheren LOCOS-Beitrag „Weshalb der Crash alle treffen wird“.
Gedeckte Einlage
Bis 100.000 Euro pro Einleger und Kreditinstitut vom Bail-in ausgenommen und gesetzlich gesichert.
Ungedeckte Einlage
Der Anteil oberhalb der Sicherungsgrenze kann je nach Rang und Abwicklungsfall Verluste tragen.
Bankanleihe
Eine Forderung gegen die Bank. Rang und Vertragsbedingungen bestimmen die Position in der Verlustkaskade.
Verwahrter Kundenwert
Depotwerte und andere sauber zugeordnete Vermögenswerte können Aussonderungs- oder Absonderungsrechte begründen.
Auch die alte Aussage, auf Einlagensicherung bestehe grundsätzlich kein Rechtsanspruch, war zu pauschal. Das Einlagensicherungsgesetz begründet einen gesetzlichen Entschädigungsanspruch. Freiwillige Sicherungssysteme der Bankenverbände folgen dagegen eigenen Statuten. Beides darf nicht miteinander vermischt werden.
Was passiert bei einem Bail-in?
Eine Bank finanziert sich nicht nur mit Eigenkapital. Sie hat Anleihegläubiger, andere Gläubiger und Einleger. Reicht das Kapital nicht mehr, kann die Abwicklungsbehörde bestimmte Forderungen herabschreiben oder umwandeln, um Verluste zu tragen und die Bank zu rekapitalisieren.
Das ist keine theoretische Wortakrobatik. Es ist ein gesetzlich vorbereitetes Werkzeug. Ob es eingesetzt wird und wie weit die Verlustkaskade reicht, hängt vom Einzelfall, der Rangfolge und den verfügbaren Mitteln ab.
Herabschreibung
Eine Forderung kann ganz oder teilweise an Wert verlieren.
Umwandlung
Eine Verbindlichkeit kann in Anteile an der Bank umgewandelt werden.
Übertragung
Bestimmte Vermögenswerte und Verbindlichkeiten können auf andere Einheiten übertragen werden.
Was § 91 SAG ausdrücklich ausnimmt
Die Liste ist wichtiger als jede Alarmüberschrift. Ausgenommen sind unter anderem gedeckte Einlagen bis zum Deckungsniveau, bestimmte besicherte Verbindlichkeiten und verwahrte Kundenwerte, sofern der Kunde im Insolvenzverfahren ein Aussonderungs- oder Absonderungsrecht hat.
Das bedeutet nicht, dass im Krisenfall alles reibungslos und sofort verfügbar bleibt. Es bedeutet aber, dass diese Positionen rechtlich nicht wie eine normale unbesicherte Forderung in den Bail-in-Topf fallen.
Warum Konto, Depot und Schließfach nicht dasselbe sind
| Position | Rechtliche Grundidee | Entscheidende Prüfung |
|---|---|---|
| Kontoguthaben | Forderung gegen die Bank | Deckung, Einleger, Banklizenz |
| Wertpapierdepot | Verwahrte Kundenwerte | Eigentum und Aussonderungsrecht |
| Bankschließfach | Verwahrung eines Fachinhalts | Vertrag, Versicherung und Zugang |
| Bankanleihe | Forderung gegen den Emittenten | Rang und Bail-in-Fähigkeit |
Der Satz „Ich habe alles bei der Bank“ sagt deshalb fast nichts. Entscheidend ist, in welcher rechtlichen Form die Bank mit dem jeweiligen Wert verbunden ist.
Was schützt die 100.000-Euro-Grenze?
§ 8 Einlagensicherungsgesetz begrenzt den regulären Entschädigungsanspruch auf 100.000 Euro pro Einleger und Kreditinstitut. Bestimmte vorübergehend hohe Guthaben können unter zusätzlichen Voraussetzungen weitergehend geschützt sein.
Die Grenze gilt nicht pro Konto und nicht pro Markenname. Mehrere Konten bei demselben Kreditinstitut werden zusammengerechnet. Wer 4 Konten unter 4 Marken desselben Instituts hält, hat nicht automatisch 4 getrennte gesetzliche Sicherungsgrenzen.
Was folgt daraus für eine vernünftige Struktur?
- Kontoguthaben nach Kreditinstitut, nicht nur nach Marke, erfassen.
- Liquidität, Wertpapiere und physische Werte rechtlich getrennt betrachten.
- Bei Depots Eigentum, Verwahrkette und Aussonderungsrechte prüfen.
- Nicht alles über 1 Bank, 1 Emittenten und 1 Rechtsraum organisieren.
- Keine Struktur nur aus Angst bauen. Jeder Baustein braucht eine klare Aufgabe.
Physische Edelmetalle lösen nicht jedes Problem. Sie sind aber keine Forderung gegen eine Bank, wenn konkretes Eigentum sauber übertragen und verwahrt wird. Genau dieser Unterschied gehört in jede Bestandsaufnahme.
Die Grundlagen zu Eigentum und Verwahrung finden Sie unter physische Edelmetalle. Wie mehrere Aufgaben getrennt werden, zeigt der 3S+ Gratis-Kurs.
Häufige Fragen zu SAG und Bankencrash
Verliere ich unter 100.000 Euro bei einer Bankenpleite alles?
Nein. Gedeckte Einlagen bis 100.000 Euro pro Einleger und Kreditinstitut sind gesetzlich geschützt und vom Bail-in ausgenommen. Vorübergehende Einschränkungen oder eine notwendige Entschädigungsabwicklung sind trotzdem möglich.
Sind 100.000 Euro auf jeder Kontomarke geschützt?
Nein. Entscheidend ist das Kreditinstitut hinter der Marke. Mehrere Konten oder Marken derselben Bank werden für die reguläre Sicherungsgrenze zusammengerechnet.
Ist physisches Gold automatisch vor jedem Zugriff geschützt?
Nein. Es ist keine Bankforderung, wenn konkretes Eigentum übertragen wurde. Schutz und Zugriff hängen trotzdem von Dokumentation, Verwahrung, Versicherung, Lagervertrag, Standort und Rechtsraum ab.
Quellen
Dieser Beitrag dient der allgemeinen Information und ist keine individuelle Anlage- oder Rechtsberatung. Die Behandlung einer Position hängt von Vertrag, Rang, Institut und konkretem Abwicklungsfall ab.