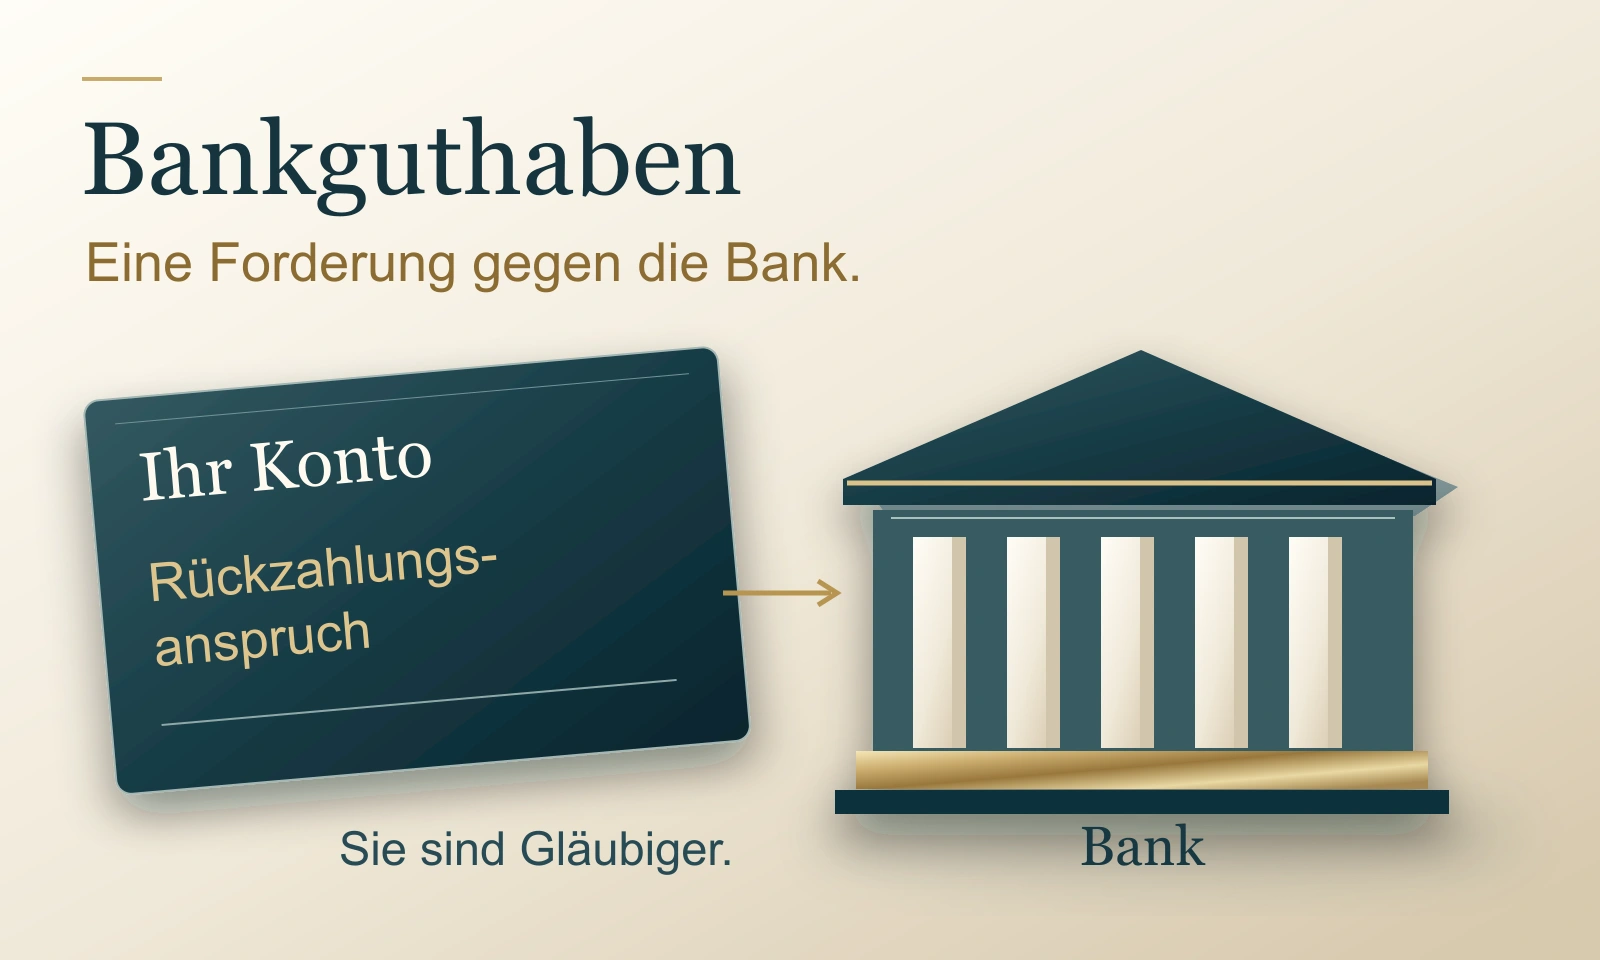
Bankeinlagen wirken im Alltag wie Besitz. Rechtlich sind sie etwas anderes: Die Bank nimmt Geld entgegen und muss ein entsprechendes Guthaben zurückzahlen. Sie sind damit Gläubiger der Bank.
Ein Bankguthaben ist eine Forderung des Kontoinhabers gegen das Kreditinstitut. Das Einlagensicherungsgesetz zählt dazu insbesondere Guthaben, die auf einem Konto verbleiben und von der Bank nach Gesetz und Vertrag zurückzuzahlen sind. Girokonto, Tagesgeld und Festgeld können Bankeinlagen sein. Ein Wertpapier im Depot oder ein physischer Goldbarren ist rechtlich etwas anderes.
Was deckt die gesetzliche Einlagensicherung?
Der reguläre Entschädigungsanspruch ist in Deutschland auf 100.000 Euro pro Einleger und Kreditinstitut begrenzt. Bestimmte, nur vorübergehend hohe Guthaben können bis 500.000 Euro geschützt sein. Dazu zählen unter Bedingungen beispielsweise Beträge aus dem Verkauf einer privat genutzten Wohnimmobilie oder aus bestimmten Lebensereignissen. Der erhöhte Schutz gilt nicht pauschal und muss nachgewiesen werden.
Die 100.000 Euro sind eine Deckungsgrenze, keine Aussage über die Qualität jeder Bank. Sie ersetzen auch nicht die Frage, wie viel kurzfristig verfügbare Liquidität Sie überhaupt bei 1 Institut halten möchten.
Warum 4 Konten nicht automatisch 4 Sicherungsgrenzen bedeuten
Entscheidend ist das Kreditinstitut, nicht die Zahl der Konten oder die Farbe der Bankkarte. 90.000 Euro auf dem Tagesgeld und 20.000 Euro auf dem Girokonto derselben Bank ergeben für die Sicherungsgrenze zusammen 110.000 Euro. Auch verschiedene Marken können rechtlich zum selben Institut gehören.
Konten zusammenrechnen
Alle Einlagen eines Einlegers bei demselben Kreditinstitut gehören in 1 Summe.
Banklizenz prüfen
Der Markenname allein sagt nicht, welcher Rechtsträger Ihr Vertragspartner ist.
Gemeinschaftskonten einordnen
Bei Gemeinschaftskonten gilt die Grenze grundsätzlich für jeden Einleger, wenn die Zuordnung klar ist.
Konto, Depot und Bargeld: 3 verschiedene Rechtspositionen
| Position | Was Sie rechtlich halten | Worauf es ankommt |
|---|---|---|
| Kontoguthaben | Forderung gegen die Bank | Institut, Sicherung, Währung, Verfügbarkeit |
| Wertpapierdepot | Verwahrte Wertpapiere | Eigentum, Verwahrkette, Aussonderung |
| Bargeld | Physischer Besitz | Aufbewahrung, Diebstahl, Kaufkraft |
| Physisches Gold | Eigentum an konkreter Sache | Zuordnung, Echtheit, Verwahrung, Auslieferung |
Keine dieser Positionen ist automatisch „besser“. Sie erfüllen verschiedene Aufgaben. Liquidität muss verfügbar sein. Ein Depot soll Wertpapiere verwahren. Physische Werte können eine Aufgabe außerhalb des Bankanspruchs übernehmen. Problematisch wird es, wenn alles unbemerkt an derselben Bank oder demselben Rechtsraum hängt. Die übergeordnete Prüfung finden Sie in unseren 10 Regeln für eine solide Geldanlage. Warum ein positiver Kontostand trotzdem real an Wert verlieren kann, erklärt der Beitrag zur finanziellen Repression.
Was passiert bei einer Bankenabwicklung?
Das Sanierungs- und Abwicklungsgesetz erlaubt unter Voraussetzungen die Beteiligung bestimmter Gläubiger. Gedeckte Einlagen sind vom Bail-in ausgenommen. Für Guthaben oberhalb der Deckungsgrenze, Bankanleihen und andere Forderungen gelten andere Regeln. Die genaue Rangfolge hängt von der Position und vom konkreten Fall ab.
Mehr dazu lesen Sie in unserer Einordnung zum SAG und zur Gläubigerbeteiligung. Dort trennen wir Konto, Depot, Schließfach und Bankanleihe.
Die Frage ist nicht nur: Bei welcher Bank?
Im kostenlosen Kennenlerngespräch nimmt Tatjana Henkel Ihre Ausgangslage auf und koordiniert die nächsten Schritte mit dem zuständigen LOCOS-Team.
Kostenloses Kennenlerngespräch buchenSo prüfen Sie Ihre Bankeinlagen ohne Tabellenmonster
- Jedes Konto mit dem vollständigen Namen des Kreditinstituts notieren.
- Guthaben je Einleger und Institut zusammenrechnen.
- Vorübergehend hohe Guthaben und deren Herkunft dokumentieren.
- Depotwerte nicht als Bankeinlage mitrechnen.
- Festlegen, wie viel Liquidität kurzfristig verfügbar sein muss.
- Erst danach entscheiden, ob ein zweites Institut, eine zweite Währung oder ein anderer Rechtsraum eine echte Aufgabe übernimmt.
Wie ein zweiter Rechtsraum einzuordnen ist, erklärt der Ratgeber Geld in Liechtenstein anlegen. Grundlagen zu konkretem Eigentum finden Sie unter physische Edelmetalle. Welche Identifizierungsschwelle beim Barkauf tatsächlich gilt, steht im Beitrag zum anonymen Goldkauf.
Häufige Fragen zu Bankguthaben
Was ist ein Bankguthaben?
Ein Bankguthaben ist eine Forderung gegen die kontoführende Bank. Die Bank schuldet Ihnen die Rückzahlung nach den gesetzlichen und vertraglichen Bedingungen.
Sind 100.000 Euro pro Konto oder pro Bank geschützt?
Regulär pro Einleger und Kreditinstitut. Mehrere Konten bei demselben Institut werden zusammengerechnet. Unterschiedliche Marken können ebenfalls zu 1 Institut gehören.
Gehören Wertpapiere im Depot zur Bankeinlage?
Nein. Wertpapiere im Depot sind grundsätzlich verwahrte Kundenwerte. Im Krisenfall sind Eigentum, Verwahrkette und mögliche Aussonderungsrechte entscheidend.
Quellen
Dieser Beitrag dient der allgemeinen Information und ist keine individuelle Anlage-, Rechts- oder Steuerberatung. Die Einordnung hängt vom konkreten Institut, Vertrag, Einlegerstatus und Sicherungssystem ab.