Geschäftsbanken sind institutionell beteiligt. Richtig ist aber auch: Der Board of Governors ist eine Bundesbehörde, der Kongress setzt die Ziele und die Bankanteile funktionieren nicht wie Aktien eines privaten Konzerns.
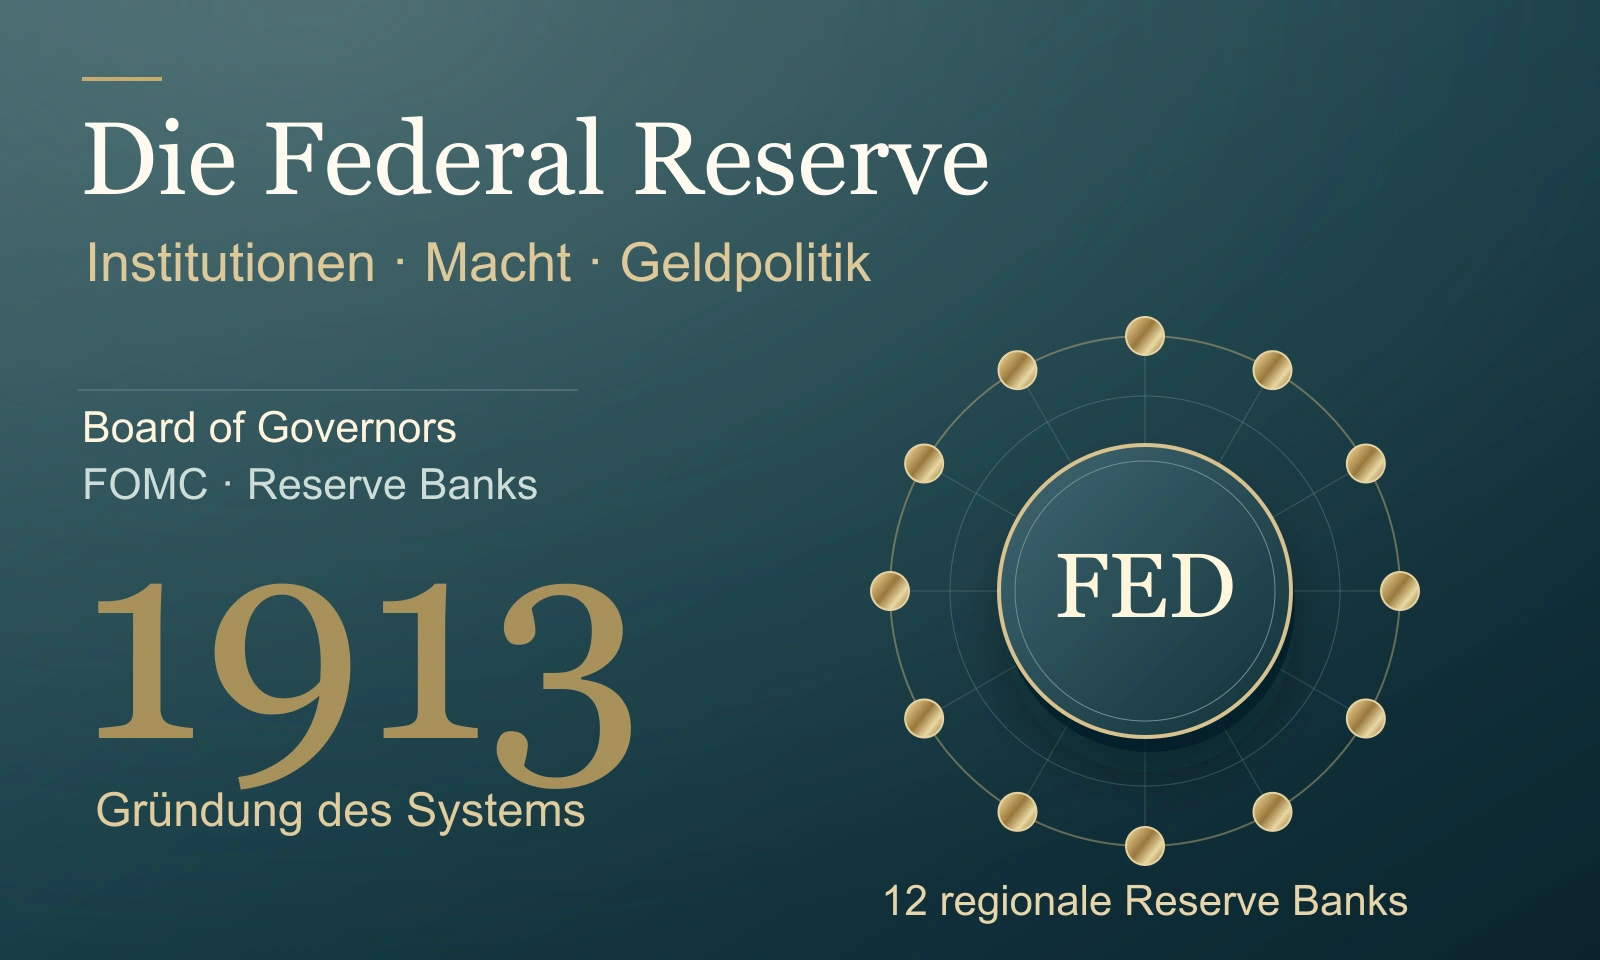
Das Federal Reserve System ist eine öffentlich-private Mischkonstruktion. Der staatliche Board of Governors beaufsichtigt 12 regionale Reserve Banks. Mitgliedsbanken halten Pflichtanteile an ihrer Regionalbank. Über die Geldpolitik entscheidet das FOMC mit 7 Gouverneuren und 5 Präsidenten der Regionalbanken.
Warum wurde die FED 1913 gegründet?
Die unmittelbare Vorgeschichte war nicht geheim. Nach der Bankenpanik von 1907 musste der Finanzier J. P. Morgan private Banken und Kreditlinien koordinieren, um das System zu stabilisieren. Der Kongress setzte 1908 eine National Monetary Commission ein. Danach folgten jahrelange Auseinandersetzungen darüber, wie viel Macht Washington und wie viel Einfluss Banken erhalten sollten.
Präsident Woodrow Wilson unterzeichnete den Federal Reserve Act am 23. Dezember 1913. Das Datum kurz vor Weihnachten ist korrekt. Die Erzählung einer reinen Nacht-und-Nebel-Aktion ist es nicht: Dem Gesetz gingen 3 Jahre intensive öffentliche und parlamentarische Debatte voraus.
3 Institutionen teilen sich die Macht
| Teil | Besetzung | Aufgabe |
|---|---|---|
| Board of Governors | Bis zu 7 vom Präsidenten ernannte und vom Senat bestätigte Gouverneure | Bundesbehörde; führt und beaufsichtigt das System |
| 12 Reserve Banks | Regionale Körperschaften mit jeweils eigenem Direktorium und Präsidenten | Bankdienstleistungen, Aufsicht, regionale Analyse und Umsetzung der Geldpolitik |
| FOMC | 7 Gouverneure, Präsident der New York Fed und 4 rotierende Reserve-Bank-Präsidenten | Entscheidet über Offenmarktgeschäfte und den geldpolitischen Kurs |
Die Mehrheit der 12 stimmberechtigten FOMC-Sitze liegt damit grundsätzlich bei den staatlich bestellten Gouverneuren. Gleichzeitig sitzen 5 Präsidenten der Regionalbanken mit am Tisch. Diese Konstruktion hält politischen Tageszugriff auf Abstand, bindet aber Vertreter des regionalen Bankensystems sichtbar ein.
Wem gehört die FED?
Es gibt keinen Eigentümer der gesamten FED. Geschäftsbanken, die Mitglied im Federal Reserve System sind, müssen Anteile an ihrer zuständigen Reserve Bank zeichnen. Das klingt wie normales Aktienkapital, funktioniert aber anders:
- Die Anteile sind gesetzliche Voraussetzung der Mitgliedschaft.
- Sie dürfen nicht verkauft, übertragen oder beliehen werden.
- Sie geben keine Kontrolle wie gewöhnliche Unternehmensaktien.
- Dividenden sind gesetzlich begrenzt: je nach Größe der Mitgliedsbank maximal 6% beziehungsweise der niedrigere 10-Jahres-Treasury-Satz.
- Überschüsse fließen nach Kosten, Dividenden und begrenzter Rücklage grundsätzlich an das US-Finanzministerium.
„Privat“ ist daher zu grob. Aber die privaten Strukturmerkmale einfach zu leugnen, wäre ebenso falsch. Mitgliedsbanken wählen einen Teil der Direktoren regionaler Reserve Banks. Die vom Board of Governors bestellten Direktoren vertreten den öffentlichen Teil. Genau diese Mischung ist der interessante Punkt.
Was die FED tatsächlich kann
Die FED entscheidet nicht, welcher einzelne Bürger einen Kredit bekommt. Sie verändert jedoch die Bedingungen, unter denen das gesamte Finanzsystem Geld und Kredit bereitstellt.
Kurzfristige Zinsen beeinflussen
Der geldpolitische Kurs wirkt über Geldmarktsätze auf Kredite, Anleihen, Währungen und Bewertungen.
Wertpapiere kaufen und verkaufen
Offenmarktgeschäfte verändern die Menge an Zentralbankreserven und die Liquidität im Bankensystem.
Banken Liquidität geben
In Stressphasen kann die FED gegen Sicherheiten Kredite bereitstellen und zusätzliche Programme autorisieren.
Teile des Bankensystems beaufsichtigen
Board und Reserve Banks prüfen bestimmte Banken und Finanzholdings.
Der Dollar ist dabei global relevant. Laut IMF-COFER lag sein Anteil an den zugeordneten weltweiten Devisenreserven im 1. Quartal 2026 bei 57,13%. Das ist etwas anderes als die alte Behauptung, die FED habe „60% aller Weltwährung in Obhut“. Der Wert beschreibt Reservebestände, nicht das gesamte Geld der Welt.
Geldpolitik können Sie nicht kontrollieren. Ihre Abhängigkeiten schon.
Der 3S+ Ansatz trennt Liquidität, Rendite und physische Sachwerte – statt alles an dieselbe Währung und denselben Zugriffspunkt zu hängen.
3S+ Webinar ansehenWo Kritik an der FED berechtigt ist
Man braucht keine geheime Eigentümerliste, um harte Fragen zu stellen.
- Unabhängigkeit und Demokratie: Die Ziele kommen vom Kongress, einzelne Zinsentscheidungen brauchen aber keine Zustimmung von Präsident oder Parlament. Das schützt vor Tagespolitik und schafft zugleich ein Legitimationsproblem.
- Verteilungswirkung: Niedrige Zinsen und Wertpapierkäufe können Vermögenspreise treiben. Davon profitieren Besitzer von Aktien und Immobilien früher als Haushalte ohne solche Vermögenswerte.
- Moral Hazard: Rettungsliquidität kann verhindern, dass ein Schock das System zerstört. Sie kann Marktteilnehmer zugleich zu der Annahme verleiten, extreme Risiken würden im Notfall aufgefangen.
- Inflationsrisiko: Zu expansive Geldpolitik kann Kaufkraft belasten. Zu starke Straffung kann Kredit und Wirtschaft abwürgen.
- Institutioneller Bankeinfluss: Mitgliedsbanken wählen Teile der regionalen Direktorien. Auch wenn diese nicht allein Geldpolitik bestimmen, gehört dieser Einfluss transparent diskutiert.
Was davon Ihr Vermögen betrifft
Die FED ist keine US-Randnotiz. Dollar, Treasury-Markt und amerikanische Zinsen sind Referenzen für weltweite Finanzierung. Anleger sollten deshalb nicht versuchen, jede FOMC-Sitzung vorherzusagen, sondern 5 Abhängigkeiten kennen:
- Wie stark reagieren Ihre Anleihen und Immobilienfinanzierungen auf Zinsen?
- Wie viel Ihres Portfolios hängt direkt oder indirekt am US-Dollar?
- Welche Vermögenswerte sind Forderungen gegen Banken oder Emittenten?
- Welche Liquidität steht unabhängig von Börsenkursen zur Verfügung?
- Welche physischen Sachwerte sind konkret zugeordnet und in einem bewusst gewählten Rechtsraum verwahrt?
Zur Vertiefung lesen Sie die Einordnung zur finanziellen Repression, die historische Kette des Börsencrashs von 1929 und die aktuelle Analyse zu Krise, Gold und Silber 2026.
Häufige Fragen zur FED
Ist die FED eine Privatbank?
Nicht im üblichen Sinn. Das System hat staatliche und private Strukturelemente. Der Board of Governors ist eine Bundesbehörde; Mitgliedsbanken halten besondere Pflichtanteile an den 12 regionalen Reserve Banks.
Wer bekommt die Gewinne der FED?
Nach Betriebskosten, gesetzlich begrenzten Dividenden und der begrenzten Rücklage werden verbleibende Nettoerträge grundsätzlich an das US-Finanzministerium überwiesen. Seit Ende 2022 waren die Nettoerträge wegen hoher Zinskosten zeitweise negativ; dann entstehen zunächst keine Überweisungen.
Kann die FED unbegrenzt Geld drucken?
Sie kann Zentralbankreserven schaffen und ihre Bilanz durch Wertpapierkäufe ausweiten. Rechtlich und technisch ist das nicht mit einer privaten Druckerpresse gleichzusetzen. Die wirtschaftlichen Grenzen zeigen sich in Inflation, Wechselkurs, Marktvertrauen und den Folgen für die eigene Bilanz.
Quellen und Datenstand
- Federal Reserve History: Federal Reserve Act von 1913
- Federal Reserve Board: Who owns the Federal Reserve?
- Federal Reserve Board: Struktur des Federal Reserve System
- Federal Reserve Board: Zusammensetzung und Aufgabe des FOMC
- Federal Reserve Act, Section 5: Mitgliedsanteile
- Federal Reserve Act, Section 7: Dividenden und Überschüsse
- IMF COFER: Weltweite Devisenreserven, 1. Quartal 2026
Der Beitrag dient der allgemeinen Information und ist keine individuelle Anlageberatung. Geldpolitische Entscheidungen und Wechselkurse sind nicht verlässlich prognostizierbar. Anlagen unterliegen je nach Produkt Zins-, Kurs-, Währungs-, Emittenten- und Liquiditätsrisiken.