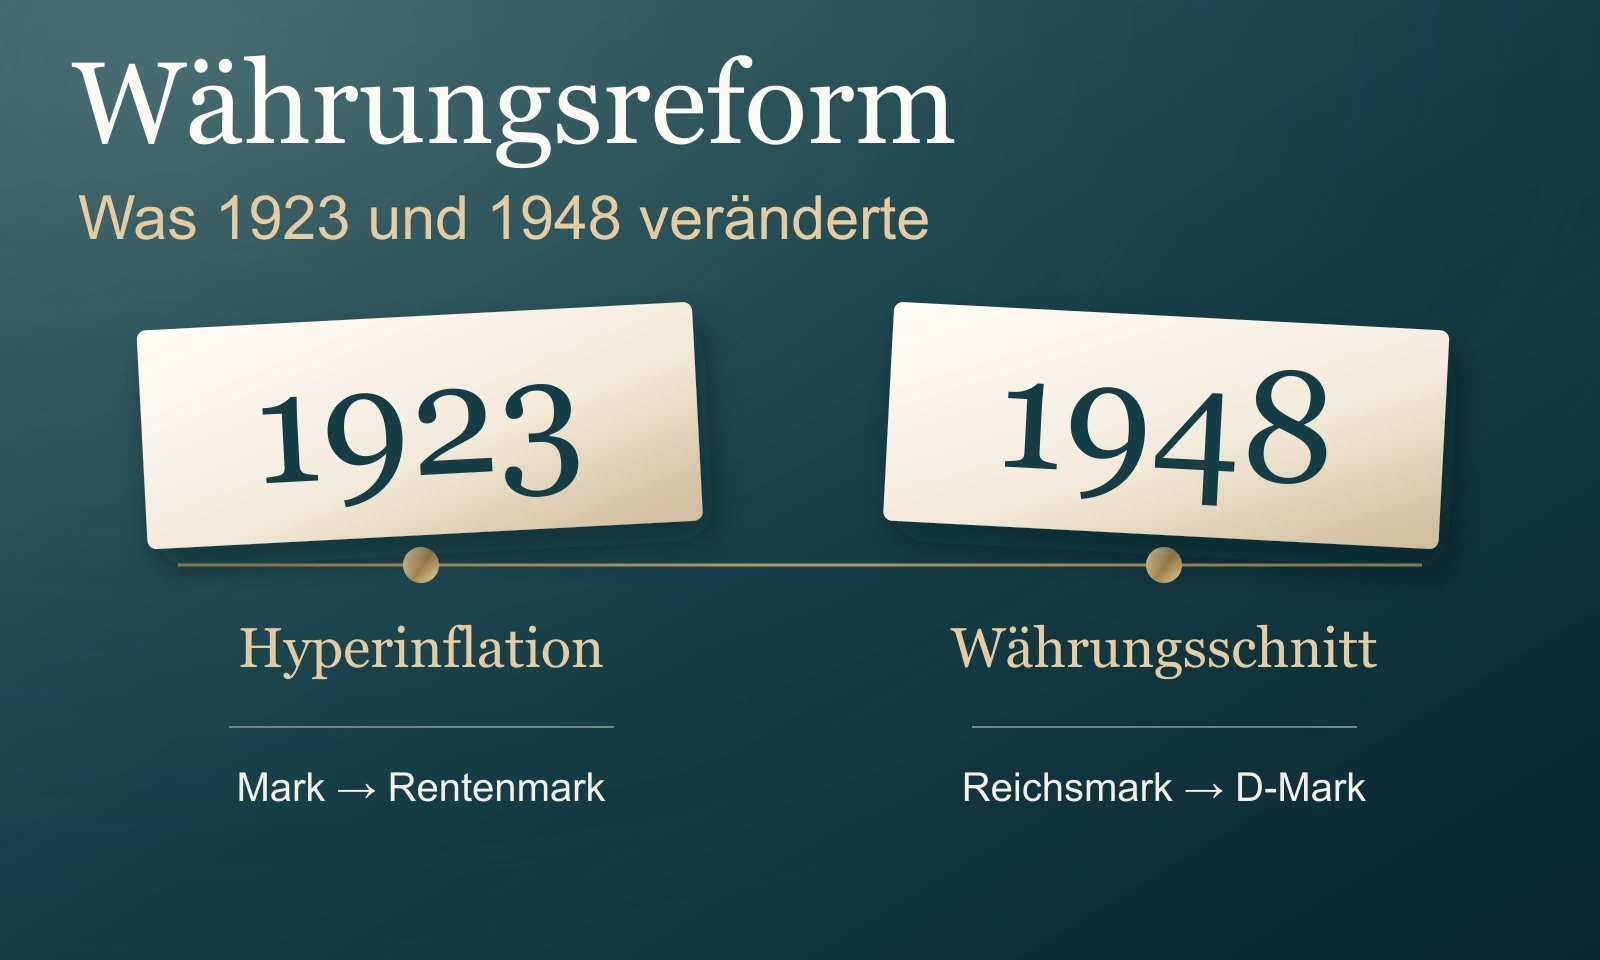
1923 endete eine Hyperinflation. 1948 wurde ein über Jahre aufgebauter, durch Preisstopps verdeckter Geldüberhang gestrichen. Die Verluste waren real – nur der Mechanismus war jeweils ein anderer.
Eine Währungsreform ersetzt oder ordnet eine Währung neu. Ob Guthaben gekürzt, nur umgerechnet oder vollständig erhalten werden, bestimmt das jeweilige Gesetz. Aktuell ist keine deutsche Währungsreform beschlossen. Sinnvoll ist deshalb keine Stichtagsprognose, sondern eine Struktur, die nicht vollständig aus Geldforderungen gegen 1 System besteht.
Nicht jeder Kaufkraftverlust ist eine Währungsreform
| Ereignis | Was geschieht? | Typisches Risiko |
|---|---|---|
| Inflation | Preise steigen, die Währung bleibt bestehen | Reale Kaufkraft sinkt |
| Währungsumstellung | Neue Recheneinheit zu festem Kurs | Rundung, Preiswahrnehmung, Übergang |
| Währungsschnitt | Guthaben und Schulden werden nach Sonderregeln neu bewertet | Nominale Forderungen verlieren Substanz |
| Bankausfall | Ein Institut kann Forderungen nicht erfüllen | Einlagen oberhalb oder außerhalb der Sicherung |
| Schuldenschnitt | Bestimmte Anleihen werden gekürzt oder verändert | Gläubiger tragen Verluste |
1923: Erst verschwand die Kaufkraft, dann kam die Rentenmark
Der Erste Weltkrieg war in erheblichem Maß über Schulden finanziert worden. Danach trafen Kriegsschulden, Reparationen, politische Instabilität und eine immer stärkere Finanzierung des Staates durch die Reichsbank auf ein begrenztes Güterangebot. 1923 wurde aus hoher Inflation eine Hyperinflation.
Im November 1923 ersetzte die Rentenmark die entwertete Mark. 1 Rentenmark entsprach 1 Billion Papiermark. Die Reform verursachte den Verlust nicht erst am Umtauschtag: Geldschulden und Geldvermögen waren durch die vorherige Inflation praktisch bereits entwertet. Wer eine nominelle Forderung hielt, besaß am Ende weiterhin eine Zahl – aber kaum Kaufkraft.
1948: 100 Reichsmark wurden im Hauptvolumen zu 6,50 D-Mark
Nach dem Zweiten Weltkrieg gab es erneut einen massiven Geldüberhang. Preise waren staatlich festgesetzt, Waren rationiert und auf dem Schwarzmarkt längst zu anderen Tauschwerten erhältlich. Das Geld existierte, erfüllte seine Funktion im Alltag aber nur noch eingeschränkt.
Am 20. Juni 1948 wurde die D-Mark eingeführt. Nicht alles erhielt denselben Kurs:
- Jede Person erhielt zunächst einen Kopfbetrag; 40 Reichsmark wurden 1:1 in 40 D-Mark getauscht, später folgten weitere 20 D-Mark.
- Löhne, Gehälter, Mieten, Renten und andere laufende Zahlungen wurden grundsätzlich 1:1 umgestellt.
- Private Bankguthaben wurden zunächst 10:1 umgerechnet.
- Nach dem Festkontengesetz ergab sich für das Hauptvolumen des Bargelds sowie der Bank- und Sparguthaben effektiv 100 Reichsmark zu 6,50 D-Mark.
Sparer verloren einen großen Teil ihrer nominalen Forderungen. Gleichzeitig wurde ein Geldüberhang entfernt, der bereits vorher nicht durch ein entsprechendes Warenangebot gedeckt war. Beides gehört zur historischen Wahrheit.
Der riskante Teil ist nicht nur die Währung. Es ist die Forderung dahinter.
Konto, Anleihe, Versicherung, Fondsanteil und physischer Sachwert sehen im Depot alle wie Euro aus. Rechtlich sind sie etwas völlig anderes.
Webinar ansehenWar die Euro-Einführung eine Währungsreform?
Sie war eine Währungsumstellung, aber kein Schnitt nach dem Muster von 1923 oder 1948. Der Kurs war vorab fest und rechtlich verbindlich: 1 Euro entsprach 1,95583 D-Mark. Konten und Verträge wurden zu diesem Kurs umgerechnet. Es wurde nicht pauschal ein Teil der Guthaben gestrichen.
Gerade dieser Vergleich zeigt, warum das Wort „Währungsreform“ allein wenig erklärt. Entscheidend sind Anlass, Rechtsgrundlage und Umstellungsregeln.
Ist heute eine Währungsreform beschlossen?
Nein. Im Euroraum ist der Euro das gesetzliche Zahlungsmittel. Es gibt keinen geltenden Beschluss, deutsche Euro-Guthaben in eine neue nationale Währung umzuwerten oder pauschal zu kürzen. Wer ein Datum oder einen festen Umtauschkurs verspricht, verkauft Spekulation als Gewissheit.
Das heißt nicht, dass Geldvermögen risikolos ist. Inflation, negative Realzinsen, Bankabwicklung, Emittentenausfall und politische Regeln bleiben eigenständige Risiken. Die Beiträge zu finanzieller Repression, Bankeinlagen und Bankensanierung erklären diese Mechanismen getrennt.
7 Lehren, die ohne Crash-Prognose tragen
- Forderungen erkennen: Kontoguthaben, Anleihen und viele Versicherungswerte sind Ansprüche gegen einen Schuldner.
- Liquidität begrenzen: Halten Sie ausreichend Geld für laufende Ausgaben, aber nicht jedes langfristige Ziel dauerhaft als Sichtguthaben.
- Aufgaben trennen: Liquidität, Rendite und Schutz brauchen unterschiedliche Eigenschaften.
- Eigentum prüfen: Ein konkret zugeordneter Sachwert ist rechtlich etwas anderes als ein Zertifikat auf denselben Preis.
- Konzentration vermeiden: Mehrere Produkte bei 1 Institut oder in 1 Rechtsraum sind nicht automatisch unabhängig.
- Schulden mitdenken: Inflation und Umstellung wirken auf Forderungen und Verbindlichkeiten unterschiedlich. Nur die Aktivseite zu betrachten greift zu kurz.
- Dokumentation sichern: Eigentumsnachweise, Verträge, Begünstigungen und Zugänge müssen auch in einer Störung auffindbar und verständlich sein.
Häufige Fragen zur Währungsreform
Was passiert mit Sparguthaben?
Das lässt sich nur aus dem jeweiligen Gesetz beantworten. 1948 galten sogar innerhalb derselben Reform verschiedene Kurse für laufende Zahlungen, Kopfbeträge und Bankguthaben.
Was passiert mit Schulden?
Auch Verbindlichkeiten werden nach gesetzlichen Regeln behandelt. Historisch wurden Schulden nicht zwingend im selben Verhältnis wie Guthaben umgestellt. Eine pauschale Aussage ohne konkretes Reformgesetz ist deshalb unseriös.
Schützt Gold automatisch vor jeder Währungsreform?
Physisches Gold ist keine Bankforderung und hängt nicht an der Zahlungsfähigkeit eines Emittenten. Es hat aber Preis-, Verwahrungs-, Zugriffs- und Handelsspannenrisiken. Entscheidend sind Eigentum, Echtheit, Stückelung, Verwahrung und Dokumentation.
Sollte man Bargeld vollständig vermeiden?
Nein. Liquidität erfüllt eine andere Aufgabe als langfristiger Kaufkrafterhalt. Eine belastbare Struktur hält verfügbare Reserve, ohne das gesamte Vermögen als Forderung oder Bargeld zu konzentrieren.
Quellen und Datenstand
- Deutsche Bundesbank: Inflation – Lehren aus der Geschichte
- Deutsche Bundesbank: Währungsreform 1948
- Deutsche Bundesbank: Daten zur deutschen Geldpolitik
- Europäische Kommission: Der Euro als gesetzliches Zahlungsmittel
- Europäische Zentralbank: Umtausch früherer nationaler Währungen
- § 8 EinSiG: gesetzliche Deckungssumme
Der Beitrag dient der historischen und allgemeinen Information. Er ist keine individuelle Anlage-, Rechts- oder Steuerberatung und keine Prognose einer künftigen Währungsreform. Rechtsfolgen hängen immer von den dann geltenden Vorschriften und der konkreten Eigentums- und Vertragsstruktur ab.