„Lebensversicherung“ klingt nach 1 Produkt. Tatsächlich kann damit eine reine Absicherung für den Todesfall, ein klassischer Sparvertrag, eine private Rentenversicherung, eine Fondspolice oder eine Kombination daraus gemeint sein. Wer alle Varianten in 1 Satz verurteilt, übersieht den entscheidenden Unterschied zwischen Versicherungsschutz und Kapitalanlage.
Die Formulierung ist als harte Meinungsäußerung gerichtlich zulässig. Sie ist kein Gerichtsurteil darüber, dass jeder Vertrag ein strafbarer Betrug sei. Berechtigt ist die Kritik dort, wo hohe Kosten, lange Bindung und unverbindliche Hochrechnungen wie sichere Altersvorsorge verkauft werden. Ob Ihr Vertrag trägt, lässt sich nur an seinen garantierten Leistungen, Kosten und Ausstiegsmöglichkeiten erkennen.
Was das Urteil von 1983 wirklich sagt
Der Bund der Versicherten und die Verbraucherzentrale Hamburg veröffentlichten Anfang der 1980er-Jahre eine Broschüre, in der die Lebensversicherung zur Altersversorgung als „legaler Betrug“ bezeichnet wurde. Der Verband der Lebensversicherungsunternehmen wollte diese Aussage verbieten lassen.
Das Landgericht Hamburg wies die Unterlassungsklage am 3. Juni 1983 ab. Das Aktenzeichen lautet 74 O 47/83. Nach Darstellung des Bundes der Versicherten ordnete das Gericht die Aussage als Meinungsäußerung ein. Das ist ein wichtiger, aber häufig ausgelassener Punkt: Das Gericht hat die scharfe Kritik nicht verboten. Es hat nicht jeden Lebensversicherungsvertrag zum strafrechtlichen Betrug erklärt.
Die alte Überschrift „100% wahrscheinlich“ ging deshalb zu weit. Kein seriöser Prüfer kann ohne Vertragsunterlagen garantieren, dass eine Police Verlust bringt. Genauso unseriös wäre das Versprechen, sie lohne sich zu 100%.
Risikolebensversicherung und Kapitalanlage sind nicht dasselbe
| Vertragsart | Hauptaufgabe | Woran sie gemessen wird |
|---|---|---|
| Risikolebensversicherung | Hinterbliebene finanziell absichern | Versicherungssumme, Laufzeit, Bedingungen, Beitrag |
| Kapitallebensversicherung | Absicherung und Sparen verbinden | Garantie, Kosten, Ablaufleistung, Flexibilität |
| Private Rentenversicherung | lebenslange oder planbare Rente | Rentenfaktor, Garantiezeit, Kosten, Kapitaloption |
| Fondspolice | Kapitalanlage in einer Versicherungshülle | Fonds, Effektivkosten, Wechselrechte, Vertragsrecht |
Eine Risikolebensversicherung soll keinen Anlagegewinn liefern. Sie kauft Schutz für einen festgelegten Fall. Die Renditekritik richtet sich vor allem gegen kapitalbildende Verträge, bei denen Sparen, Risikoabsicherung, Vertrieb und Verwaltung in 1 langfristigen Produkt stecken.
Warum die Kritik an kapitalbildenden Policen bleibt
Kosten arbeiten vom ersten Beitrag an mit
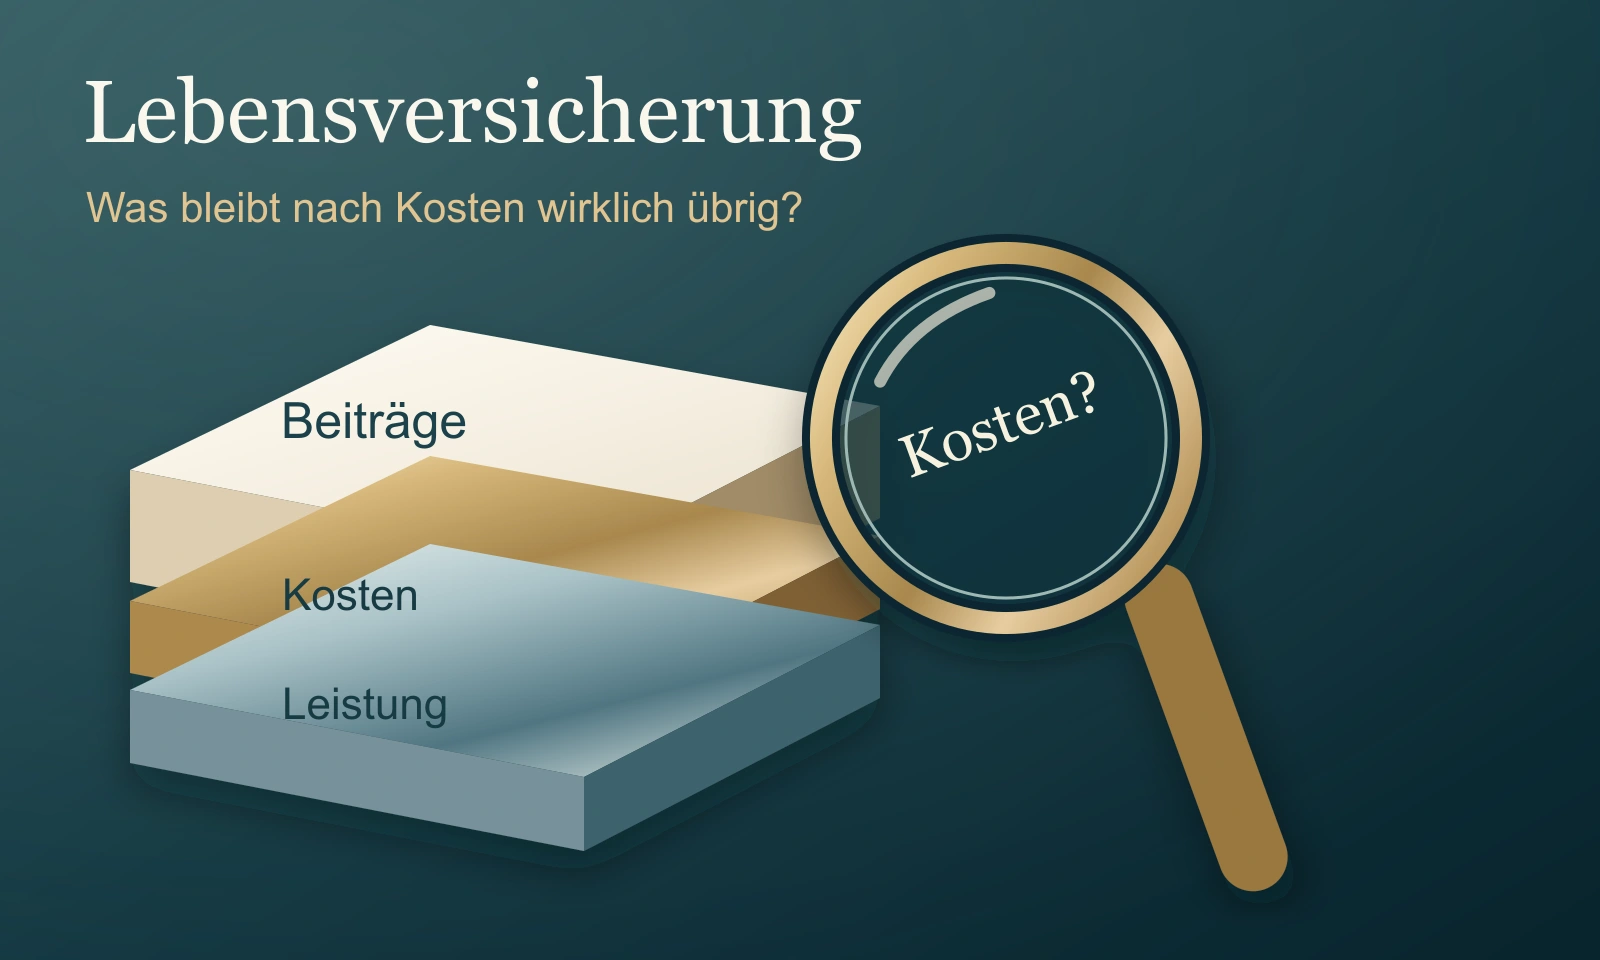
Abschluss, Vertrieb, Verwaltung, Risikoschutz und gegebenenfalls Fonds kosten Geld. Die BaFin fand bei einzelnen meistverkauften fondsgebundenen Produkten Effektivkosten von mehr als 4 Prozentpunkten.
30 Jahre sind keine Kleinigkeit
Der Vertrag rechnet mit einer langen Laufzeit. Familie, Beruf, Wohnort und Liquiditätsbedarf ändern sich aber oft früher als die Police.
Hochrechnung ist keine Garantie
Modellrechnungen und Überschüsse können höher aussehen als die garantierte Leistung. Für die Entscheidung müssen beide Zahlen getrennt bleiben.
Der frühe Ausstieg kann teuer sein
Bei einer Kündigung erhalten Sie den Rückkaufswert, nicht automatisch die Summe aller Beiträge. § 169 VVG regelt Berechnung, Kostenverteilung und zulässige Abzüge.
Sie halten einen Vertrag, nicht die Anlage selbst
Ihre Ansprüche richten sich gegen den Versicherer und nach den Vertragsbedingungen. Selbst bei fondsgebundenen Policen gehören die Fondsanteile nicht einfach so zu Ihrem privaten Depot.
Auch die Hülle hat einen Rechtsraum
Aufsicht, Sicherungsmechanismen, Begünstigung, Zugriff und Insolvenzregeln hängen vom Sitz des Versicherers und vom konkreten Vertrag ab.
Das Gesetz verlangt inzwischen deutlich mehr Transparenz. Nach § 2 VVG-InfoV müssen unter anderem Abschlusskosten, Verwaltungskosten, Rückkaufswerte, Garantien und Effektivkosten vor Vertragsschluss ausgewiesen werden. Dass eine Zahl im Dokument steht, heißt allerdings noch nicht, dass sie im Verkaufsgespräch verständlich eingeordnet wurde.
Was steht tatsächlich in Ihrer Police?
Im Kennenlerngespräch schildern Sie Ihre Ausgangslage und Ihre Fragen zur bestehenden Police. Das LOCOS-Team nimmt Ihr Anliegen auf und bespricht mit Ihnen die nächsten Schritte.
Kostenloses Kennenlerngespräch buchenDiese 8 Zahlen gehören auf den Tisch
- Summe der bisher gezahlten Beiträge
- aktueller Rückkaufswert
- garantierter Rückkaufswert zum nächsten Stichtag
- garantierte Ablaufleistung oder garantierte Rente
- nicht garantierte Ablaufleistung aus der Modellrechnung
- Effektivkosten und weitere laufende Kosten
- beitragsfreie Versicherungssumme oder Rente
- Wert und Preis des enthaltenen Risikoschutzes
Erst dieser Vergleich zeigt, wie viel des Beitrags in den Vermögensaufbau fließt, welche Leistung sicher zugesagt ist und was bei einem Ausstieg verloren gehen kann. Bei einer Fondspolice kommen Fondsbestand, Fondsgebühren, Wechselmöglichkeiten und eventuelle Garantiekosten hinzu.
§ 314 VAG: Der Vertrag ist kein unangreifbarer Tresor
Kann ein Versicherer dauerhaft seine Verpflichtungen nicht erfüllen und soll eine Insolvenz zum Besten der Versicherten vermieden werden, darf die Aufsicht nach § 314 VAG zeitweilig Zahlungen verbieten. Sie kann unter den gesetzlichen Voraussetzungen auch Verpflichtungen aus Lebensversicherungen herabsetzen. Der Beitrag bleibt nach dem Wortlaut der Vorschrift grundsätzlich weiter geschuldet.
Das bedeutet nicht, dass jede Police vor einer Kürzung steht. Es widerlegt aber die Vorstellung, eine langfristige Versicherungszusage sei unter allen Umständen unangreifbar. Eine ausführliche Einordnung finden Sie in unserem Beitrag zu § 314 VAG.
Warum „sofort kündigen“ oft die nächste teure Pauschale ist
Ein schlechter Neuabschluss kann Jahre später ein guter Altvertrag mit hoher Garantie, günstiger Besteuerung oder wichtigem Risikoschutz sein. Eine Kündigung beendet diese Rechte. Die Verbraucherzentrale rät deshalb, vor jeder Änderung Rendite, Garantien und Alternativen unabhängig zu vergleichen.
Neben der Kündigung kommen je nach Vertrag Beitragsfreistellung, Beitragsreduzierung, Stopp der Dynamik, Änderung von Zusatzbausteinen, Verkauf oder – bei fehlerhafter Belehrung – rechtliche Rückabwicklung in Betracht. Welche Option passt, ist eine Vertrags-, Steuer- und Lebenssituationsfrage.
Auch eine neue Versicherungshülle ist nicht automatisch besser. Sie braucht eine konkrete Aufgabe, nachvollziehbare Kosten und einen belastbaren Vorteil gegenüber dem Bestand. Genau diese Trennung von Vertrag, Anlage und Begünstigung zeigt die Freiheitspolice. Geht es nicht um Vermögensaufbau, sondern um den Verlust des Arbeitseinkommens, hilft die separate Prüfung der Berufsunfähigkeitsversicherung.
Häufige Fragen zur Lebensversicherung
Hat das Landgericht Hamburg Lebensversicherungen als Betrug verurteilt?
Nein. Das Gericht wies 1983 eine Unterlassungsklage gegen die Formulierung „legaler Betrug“ ab und behandelte sie als zulässige Meinungsäußerung. Das ist keine strafrechtliche Verurteilung der Branche und keine Einzelfallprüfung Ihres Vertrags.
Sollte ich meine Lebensversicherung kündigen?
Nicht ohne Vergleich. Rückkaufswert, garantierte Leistung, Restlaufzeit, Risikoschutz, Steuerfolgen und Alternativen müssen vorher schriftlich gegenübergestellt werden.
Was sind Effektivkosten?
Effektivkosten zeigen in Prozentpunkten, wie stark die Kosten des Vertrags die jährliche Wertentwicklung bis zum Beginn der Auszahlung mindern. Die Angabe ist für viele Lebensversicherungsverträge gesetzlich vorgeschrieben.
Ist eine Fondspolice dasselbe wie ein Fondsdepot?
Nein. In der Police halten Sie vertragliche Ansprüche gegen den Versicherer; Anlageauswahl, Kosten, Wechsel, Begünstigung und Auszahlung richten sich nach dem Versicherungsvertrag. Im Depot besitzen Sie Wertpapiere in einer anderen rechtlichen Struktur.
Quellen und weiterführende Informationen
- Bund der Versicherten: Das Urteil von 1983 und die Formulierung „legaler Betrug“
- BaFin: Wenn Lebensversicherungen zu viel kosten
- § 2 VVG-InfoV: Kosten, Garantien, Rückkaufswerte und Effektivkosten
- § 169 VVG: Rückkaufswert
- § 314 VAG: Zahlungsverbot und Herabsetzung von Leistungen
- Verbraucherzentrale: Lebensversicherung kündigen und Alternativen prüfen
Dieser Beitrag dient der allgemeinen Information und ist keine individuelle Versicherungs-, Anlage-, Rechts- oder Steuerberatung. Vertragswert, Rechte, Garantien und steuerliche Folgen müssen anhand der vollständigen Unterlagen geprüft werden.